Analisis
Ekivalensi Cash Flow
Analisis
Ekivalensi Cash Flow
Cash flow (aliran kas)
merupakan “sejumlah uang kas yang keluar dan yang masuk sebagai akibat dari
aktivitas perusahaan dengan kata lain adalah aliran kas yang terdiri dari
aliran masuk dalam perusahaan dan aliran kas keluar perusahaan serta berapa
saldonya setiap periode.
Dalam perhitungan ekuivalen dibutuhkan data tentang:
- ƒ suku bunga (rate of interest);
- ƒ jumlah uang yang terlibat;
- ƒ waktu penerimaan dan/atau pengeluaran uang;
- ƒ sifat pembayaran bunga terhadap modal yang ditanamkan.
Present worth analysis (Analisis nilai sekarang) didasarkan pada konsep
ekuivalensi di mana semua arus kas masuk dan arus kas keluar diperhitungkan
dalam titik waktu sekarang pada suatu tingkat pengembalian minimum yang
diinginkan (minimum attractive rate of return-MARR). Untuk mencari NPV
dari sembarang arus kas, maka kita harus melibatkan faktor bunga yang
disebut Uniform Payment Series – Capital Recovery Factor (A/P,i,n).
Usia pakai berbagi alternative yang akan dibandingkan dan periode analisis
yang akan digunakan bisa berada dalam situasi:
1. Usia pakai sama dengan periode
analisis
2. Usia pakai berbeda dengan periode
analisis
3. Periode analisis tak terhingga
Analisis dilakukan dengan terlebih dahulu menghitung Net Present Worth
(NPV) dari masing – masing alternative. NPV diperoleh menggunakan persamaan:
NPV = PWpendapatan – PWpengeluaran
Untuk alternatif tunggal, jika diperoleh nilai NPV ≥ 0, maka alternatif tersebut
layak diterima. Sementara untuk situasi dimana terdapat lebih dari satu
alternatif, maka alternatif dengan nilai NPV terbesar merupakan alternatif yang
paling menarik untuk dipilih. Pada situasi dimana alternatif yang ada bersifatindependent,
dipilih semua alternatif yang memiliki nilai NPV ≥ 0.
– Analisis present worth terhadap alternatif tunggal
Contoh:
Sebuah perusahaan sedang mempertimbangkan untuk membeli peralatan seharga
Rp 30.000.000,. Dengan peralatan baru itu akan diperoleh penghematan sebesar Rp
1.000.000,- per tahun selama 8 tahun. Pada akhir tahun ke-8, peralatan itu
memiliki nilai jual Rp 40.000.000,-.Apabila tingkat suku bunga 12% per tahun,
dengan present worth analysis, apakah pembelian tanah tersebut
menguntungkan?
Penyelesaian:
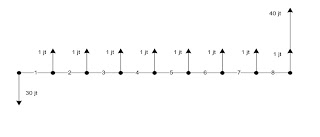
NPV = 40.000.000(P/F,12%,8) – 1.000.000(P/A,12%,8) – 30.000.000
NPV = 40.000.000(0.40388) – 1.000.000(4.96764) – 30.000.000
NPV = – 8.877.160
Ø Oleh karena NPV yang diperoleh < 0, maka pembelian
peralatan tersebut tidak menguntungkan.
– Analisis present worth terhadap
beberapa alternatif
§ Usia pakai semua alternatif sama dengan periode analisis
Contoh:
Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan
tahunannya. Dua alternatif peralatan masak dengan usia pakai masing-masing 8
tahun ditawarkan kepada perusahaan:
Mesin
|
Harga beli (Rp.)
|
Keuntungan per tahun (Rp.)
|
Nilai sisa di akhir usia pakai (Rp.)
|
X
|
2.500.000
|
750.000
|
1.000.000
|
Y
|
3.500.000
|
900.000
|
1.500.000
|
Dengan tingkat suku bunga 15% per tahun, tentukan mesin mana yang
seharusnya dibeli.
Penyelesaian:
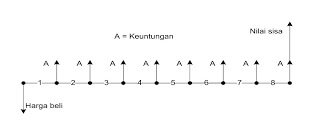
Mesin X :
NPVX = 750.000(P/A,15%,8) + 1.000.000(P/F,15%,8) –
2.500.000
NPVX = 750.000(4.48732) + 1.000.000(0,32690) – 2.500.000
NPVX = 1.192.390
Mesin Y :
NPVY = 900.000(4.48732) + 1.500.000(0.32690) – 3.500.000
NPVY = 1.028.938
Maka, pilih mesin X
§ Usia pakai alternatif berbeda dengan periode analisis
Pada situasi di mana usia pakai berbeda dengan periode analisis, digunakan
asumsi perulangan (repeatability assumption) dengan periode analisis yang
merupakan kelipatan persekutuan terkecil dari usia pakai alternative. Dengan
asumsi itu, alternative yang telah habis usia pakainya sebelum periiode
analisis berakhir akan digantikan oleh alternative yang sama. Arus kas masuk
dan arus kas keluar pada periode usia pakai pertama akan berulang pada periode
perulangan berikutnya, kecuali jika disebutkan lain. Asumsi ini diterapkan
untuk mempermudah pembuatan model dalam pengambilan keputusan.
Contoh:
Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan
tahunannya. Dua alternatif mesin ditawarkan kepada perusahaan:
Mesin
|
Usia pakai (tahun)
|
Harga beli (Rp.)
|
Keuntungan per tahun (Rp.)
|
Nilai sisa pada akhir usia manfaat (Rp.)
|
X
|
8
|
2.500.000
|
750.000
|
1.000.000
|
Y
|
16
|
3.500.000
|
900.000
|
1.500.000
|
Dengan tingkat suku bunga 15% per tahun, tentukan mesin yang seharusnya
dibeli.
Penyelesaian:
Mesin X:
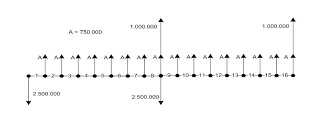
NPVX = 750.000(P/A,15%,16) + 1.000.000(P/F,15%,8) +
1.000.000(P/F,15%,16) – 2.500.000(P/F,15%,8)
NPVX = 750.000(5.95423) +
1.000.000(0.32690) + 1.000.000(0.10686) – 2.500.000(0.32690)
NPVX = 1582182,5
Mesin Y:
NPVY = 900.000 (P/A,15%,16) + 1.500.000(P/F,15%,16) –
3.500.000
NPVY = 900.000 (5.95423) + 1.500.000(0.10686) – 3.500.000
NPVY = 2.019.097
Ø NPV mesin Y, Rp 2.019.097,- lebih besar daripada NPV mesin X,
Rp 1.582.182,50,- Maka dipilih mesin Y.
– Periode Analisis Tak
Terhingga
Pada situsi ini di mana periode analisis tidak terhingga, perhitungan NPV
dari semua arus masuk dan arus keluar dilakukan dengan metode capitalized
worth(nilai modal). Jika hanya unsur biaya saja yang diperhitungkan, maka
hasil yang diperoleh disebut capitalized cost (biaya modal). Metode tersbut
mempermudah perbandinga alternative dengan usia pakai yang tak terhingga,
dimana asumsi perulangan sulit untuk diterapkan.
Capitalized worth adalah sejumlah uang yang harus dimiliki saat ini. Dengan
demikian, diperoleh pembayaran yang besarnya sama selama periode tak terhingga
pada tingkat suku bunga i% per periode.
Dari factor bunga majemuk untuk nilai n tak terhingga, didapatkan nilai
(P/A,i,n) = 1/I sehingga:

ü Contoh :
Sebuah perusahaa akan membeli sebuah mesin untuk meninggalkan pendapatan
tahunannya. Dua alternative mesin ditawarkan kepada perusahaan:
Mesin
|
Usia pakai (tahun)
|
Harga beli (Rp.)
|
Keuntungan per tahun (Rp.)
|
Nilai sisa pada akhir usia manfaat (Rp.)
|
X
|
8
|
2.500.000
|
750.000
|
1.000.000
|
Y
|
9
|
3.500.000
|
900.000
|
1.500.000
|
Dengan tingkat suku bunga 15% per tahun dan periode analisis tak terhingga,
tentukan mesin yang seharusnya dibeli.
Penyelesaian:

CWX = 750.000(P/A,15%,∞) + 1.000.000(A/F,15%,8)(P/A,15%,∞)
–2.500.000(A/P,15%,8)(P/A,15%,∞)
CWX = 750.000(1/0.15) + 1.000.000(0.07285)(1/0.15)
–2.500.000(0.22285)(1/0.15)
CWX = 1771500
Mesin Y:
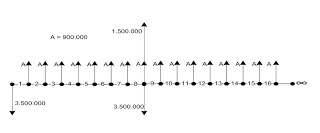
CWY = 900.000(P/A,15%,∞) + 1.500.000(A/F,15%,8)(P/A,15%,∞)
– 3.500.000(A/P,15%,8)(P/A,15%,∞)
CWY = 900.000(1/0.15) + 1.500.000(0.05957)(1/15)
–3.500.000(0.20957)(1/0.15)
CWY = 1.705.733,33
B. Future Worth Analysis
Future worth analysis (analisis nilai masa depan) didasarkan pada nilai ekuivalensi semua
arus kas masuk dan arus kas keluar di akhir periode analisis pada suatu tingkat
pengembalian minimum yang diinginkan (MARR). Oleh karena tujuan utama dari
konsep time value of money adalah untuk memaksimalkan laba
masa depan, informasi ekonomis yang diperoleh dari analisis ini sangat berguna
dalam situasi-situasi keputusan investasi modal.
Hasil FW alternative sama dengan PW, dimana FW = PW
(F/P,i%,n). Perbedaan dalam nilai ekonomis yang dihasilkan bersifat relative
terhadap acuan waktu yang digunakan saat ini atau masa depan. Untuk alternatif
tunggal, jika diperoleh nilai FW ≥ 0 maka alternatif tersebut layak diterima.
Sementara untuk situasi dimana terdapat lebih dari satu alternatif, maka
alternatif dengan FW terbesar merupakan alternatif yang paling menarik untuk
dipilih. Pada situasi dimana alternatif yang ada bersifat independent, dipilih
semua alternatif yang memiliki FW ≥ 0.
Analisis Terhadap Alternatif Tunggal
Contoh: Sebuah
perusahaan sedang mempertimbangkan peralatan baru seharga Rp. 30.000.000.
Dengan peralatan baru akan diperoleh penghematan sebesar Rp. 1.000.000 per
tahun selama 8 tahun. Pada akhir tahun ke-8, peralatan itu memiliki nilai jual
Rp. 40.000.000. Jika tingkat suku bunga 12% per tahun dan digunakan future
worth analysis, apakah pembelian peralatan baru tersebut menguntungkan?
Penyelesaian:
FW = 40000000 + 1000000(F/A,12%,8) –
30000000(F/P,12%,8)
NPV = 40000000 + 1000000(12,29969) – 30000000(2,47596)
NPV = -21.979.110
Oleh karena NPV yang diperoleh < 0 maka pembelian
peralatan baru tersebut tidak menguntungkan.
Usia Pakai Sama dengan Periode Analisis
Jika terdapat lebih dari satu alternatif usia pakai
yang sama, analisis keputusan dapat dilakukan menggunakan periode analisis yang
sama dengan usia pakai alternatif.
Contoh: Sebuah
perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya.
Dua alternatif mesin dengan usia pakai masing-masing 8 tahun ditawarkan kepada
perusahaan:
Mesin
|
Harga Beli (Rp.)
|
Keuntungan per Tahun (Rp.)
|
Nilai Sisa di Akhir Usia Pakai (Rp.)
|
|
X
|
2500000
|
750000
|
1000000
|
|
Y
|
3500000
|
900000
|
1500000
|
Menggunakan tingkat suku bunga 15% per tahun, tentukan
mesin yang seharusnya dibeli.
Penyelesaian:
Mesin X:
FW X = 750000(F/A,15%,8) + 1000000 –
2500000(F/P,15%,8)
FW X = 750000(13,72682) + 1000000 – 2500000(3,05902)
FW X = 3647565
Mesin Y
FW Y = 900000(F/A,15%,8) + 1500000 –
3500000(F/P,15%,8)
FW Y = 900000(13,72682) + 1500000 – 3500000(3,05902)
FW Y = 3147568
Kesimpulan: pilih mesin X.
Usia Pakai Berbeda dengan Periode Analisis
Sama dengan Present Worth Analysis. Dalam
situasi ini dapat digunakan asumsi perulangan atau asumsi berakhir bersamaan,
tergantung pada masalah yang dihadapi.
Contoh: Sebuah
perusahaan akan membeli sebuah mesin untuk meningkatkan pendapatan tahunannya.
Dua alternatif mesin ditawarkan kepada perusahaan:
Mesin
|
Usia Pakai (Tahun)
|
Harga Beli (Rp.)
|
Keuntungan per Tahun (Rp.)
|
Nilai Sisa di Akhir Usia Pakai (Rp.)
|
|
X
|
8
|
2500000
|
750000
|
1000000
|
|
Y
|
16
|
3500000
|
900000
|
1500000
|
Dengan tingkat suku bunga 15% per tahun. Tentukan
mesin yang seharusnya dibeli.
Penyelesaian:
Mesin X
FW X = 750000(F/A,15%,16) + 1000000 +
1000000(P/F,15%,8) – 2500000(F/P,15%,8) – 2500000(F/P,15%,16)
FW X = 750000(55,71747) + 1000000 + 1000000(3,05902) –
2500000(3,05902) – 2500000(9,35762)
FW X = 14805463
Mesin Y
FW Y = 900000(F/A,15%,16) + 1500000 –
3500000(F/P,15%,16)
FW Y = 900000(55,71747) + 1500000 – 3500000(9,35762)
FW Y = 18894053
FW mesin Y, Rp. 18.894.053, lebih besar dari FW mesin
X, Rp. 14.805.463, maka pilih mesin Y.
C. Annual Worth Analysis (AW)
Annual Worth Analysis Metode Annual Worth (AW) atau disebut juga
Annual Equivalent yaitu metode dimana aliran kas masuk dan kas keluar didistribusikan dalam
sederetan nilai uang tahunan secara merata (sama besar), setiap periode waktu sepanjang
umur investasi, pada suatu tingkat pengembalian minimum yang diinginkan
(MARR).

Istilah Capital Recovery (CR)
CR adalah Nilai merata tahunan yang ekuivalen dengan modal yang
diinvestasikan.
CR = I(A/P, i, n) – S(A/F, i, n)
CR = (I-S) (A/F, i, n) + I(i)
CR = (I-S) (A/P, i, n) + S(i)
- I : Investasi awal
- S : Nilai sisa di akhir usia pakai
- n : Usia pakai
AW = Revenue –Expences -CR
Annual Worth Analysis dilakukan terhadap:
1. Alternatif tunggal , layak jika AW > 0
2. Beberapa alternatif dgn usia pakai sama
3. Beberapa alternatif dgn usia pakai berbeda
4. Periode analisis tak berhingga
Untuk 2,3, dan 4 : dipilih AW terbesar
Contoh
1. Sebuah mesin memiliki biaya awal sebesar 1 juta rupiah, dengan usia
pakai 10 tahun. Nilai sisa
pada akhir usia adalah 200 ribu rupiah. Dengan tingkat suku bunga 10%
per tahun, tentukan besar
capital recoverynya.
2. Sebuah perusahaan sedang mempertimbangkan untuk membeli peralatan
baru seharga 30 juta
rupiah. Dengan peralatan baru tersebut akan diperoleh penghematan
sebesar 1 juta rupiah per
tahun selama 8 tahun. Pada akhir tahun ke-8 peralatan itu memiliki
nilai jual 40 juta rupiah.
Apabila tingkat suku bunga 12% per tahun, dengan Annual Worth Analysis,
apakah pembelian
peralatan tersebut menguntungkan?
3. Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan
pendapatan tahunannya. Dua alternatif mesin dengan usia pakai
masing-masing 8 tahun ditawarkankepada perusahaan:
- Mesin-x dengan harga beli 2,5 juta rupiah, keuntungan per tahun 750 ribu rph, nilai sisa padaakhir usia manfaat 1 juta rph.
- Mesin-y dengan harga beli 3,5 juta rph, keuntungan per tahun 900 ribu rph, nilai sisa pada akhir usia manfaat sebesar 1,5 juta rupiah.
Dengan tingkat suku bunga 15% per tahun, tentukan mesin yang
seharusnya dibeli?
Contoh usia pakai berbeda
4. Sebuah perusahaan akan membeli sebuah mesin untuk meningkatkan
pendapatan tahunannya. Dua alternatif mesin ditawarkan kepada perusahaan:
- Mesin-x usia pakai 8 tahun dengan harga beli 2,5 juta rupiah, keuntungan per tahun 750 ribu rph, nilai sisa padaakhir usia manfaat 1 juta rph.
- Mesin-y usia pakai 9 tahun dengan harga beli 3,5 juta rph, keuntungan per tahun 900 ribu rph, nilaisisa pada akhir usia manfaat sebesar 1,5 juta rupiah.
Dengan tingkat suku bunga 15% per tahun, tentukan mesin yang
seharusnya dibeli?
Contoh Analisis Tak
berhingga. 6. Bandingkan tiga alternatif berikut menggunakan tingkat
suku bunga 10% per tahun, lalu pilih alternatif terbaik:
- Alternatif-A Investasi awal $1 juta, keuntungan tahunan $150 ribu, usia pakai tak berhingga.
- Alternatif-B Investasi awal $1,5 juta, keuntungan tahunan $250 ribu, usia pakai 14 tahun.
- Alternatif-C Investasi awal $2,5 juta, keuntungan tahunan $500 ribu, usia pakai 9 tahun.
Referensi :
